每次政府公布新一轮降温措施,我都会收到同样的 WhatsApp 讯息:“政府是不是想把房价压下来?”“我应该等房价崩盘吗?”以下是我的诚实回答,附上政府自己的说法和真实的房价历史。
降温措施到底是什么
“降温措施”是政府用来管理楼市的一系列规定。目前主要的有:
| 措施 | 作用 | 目前设定 |
|---|---|---|
| TDSR | 限制每月所有债务还款占收入的比例 | 月总收入的 55% |
| LTV 上限 | 限制银行可以贷多少 | 第一笔房贷 75% |
| ABSD | 对额外住宅和外国买家加征印花税 | 公民第二套房 20%,外国人 60% |
| SSD | 过早卖房须缴的税 | 4 年内卖房须缴(自 2025 年 7 月起) |
措施是为了让楼市崩盘吗?
不是,政府也明确这么说。2023 年 4 月上调 ABSD 时,财政部、国家发展部和金融管理局表示,目的是促进楼市可持续发展,并优先满足自住需求。他们担心的是,如果不加以控制,房价可能会脱离经济基本面,持续涨得比收入更快。
关键词是脱离。目标是失控的涨势,而不是房价本身。政府也会通过卖地增加供应,并在市场降温足够时放宽规定。例如 2017 年 3 月,政府把卖方印花税期限从 4 年缩短到 3 年。如果目标是崩盘,就不会松刹车。
也别忘了,大多数新加坡人的财富都在自己的房子里,包括组屋。崩盘会伤害到政策本来要保护的人。
上一次发生了什么:软着陆
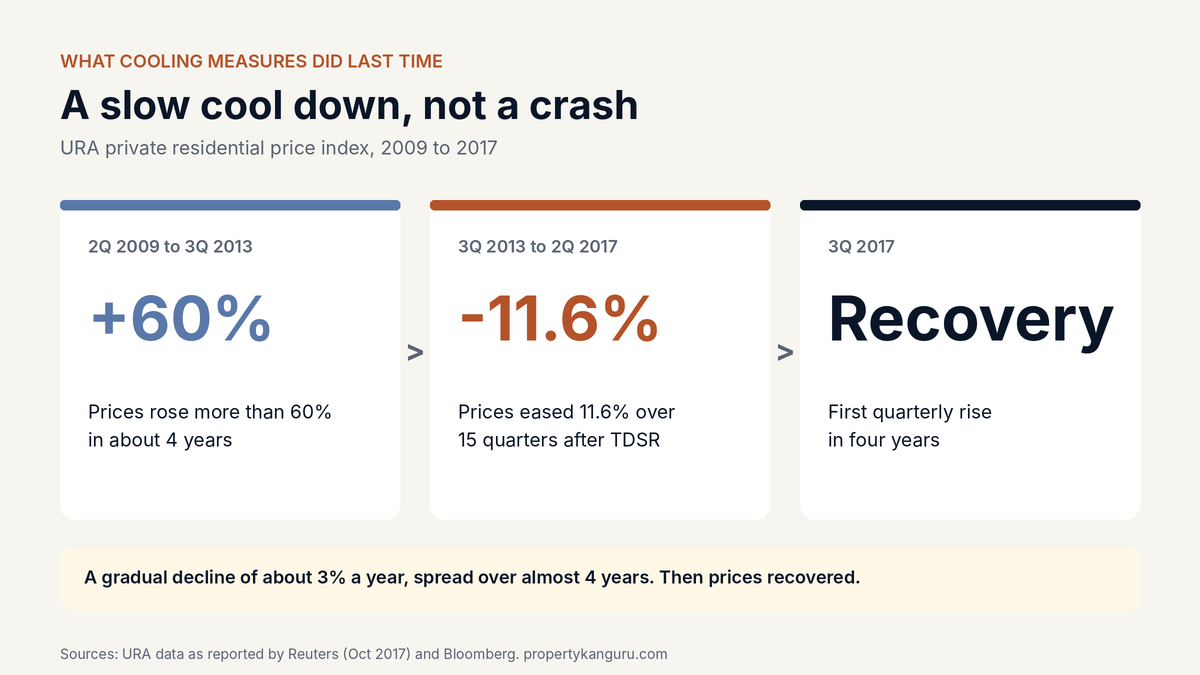
最好的例子是上一个大周期。私宅价格从 2009 年第二季度到 2013 年第三季度的高峰,上涨超过 60%。TDSR 在 2013 年 6 月推出,叠加早前的 ABSD 和 SSD 规定。之后房价连续 15 个季度回落,总共下跌 11.6%,到 2017 年第三季度才再次上涨。
这就是软着陆:用将近四年时间逐步降温,而不是突然崩盘。作为对比,2008 年全球金融危机期间,房价从 2008 年年中到 2009 年年中连续下跌了四个季度。
那么,是好是坏?
这要看您是谁。以下公平地列出两方面:
为什么很多人认为是好事
稳定。房价变动缓慢,自住业主不会受大起大落影响。UBS 2026 泡沫指数把新加坡评为中等风险且保持稳定,我在上一篇文章中谈过。
防止过度借贷。有了 TDSR,就算您想借更多,银行也不能借给您超过收入负担得起的金额。
优先照顾自住买家。公民买第一套房的 ABSD 是 0%,投资者和外国人则要缴付高得多的税。
为什么有些人认为是坏事
升级者和投资者成本更高。公民买第二套房须先缴 20% ABSD,或者先等卖房。
灵活性较低。4 年 SSD 期限和贷款上限,让人较难快速改变计划。
负担能力仍然偏紧。措施减缓了房价涨幅,但没有让房子变便宜,薪资仍难追上房价。
为什么等崩盘可能让您付出代价
很多买家都有同样的反应:新措施一公布,就把一切搁置,等房价下跌。以下是我认为这往往是错误决定的原因,尤其是买房自住的人。
1. 每一次反弹:用数字说话
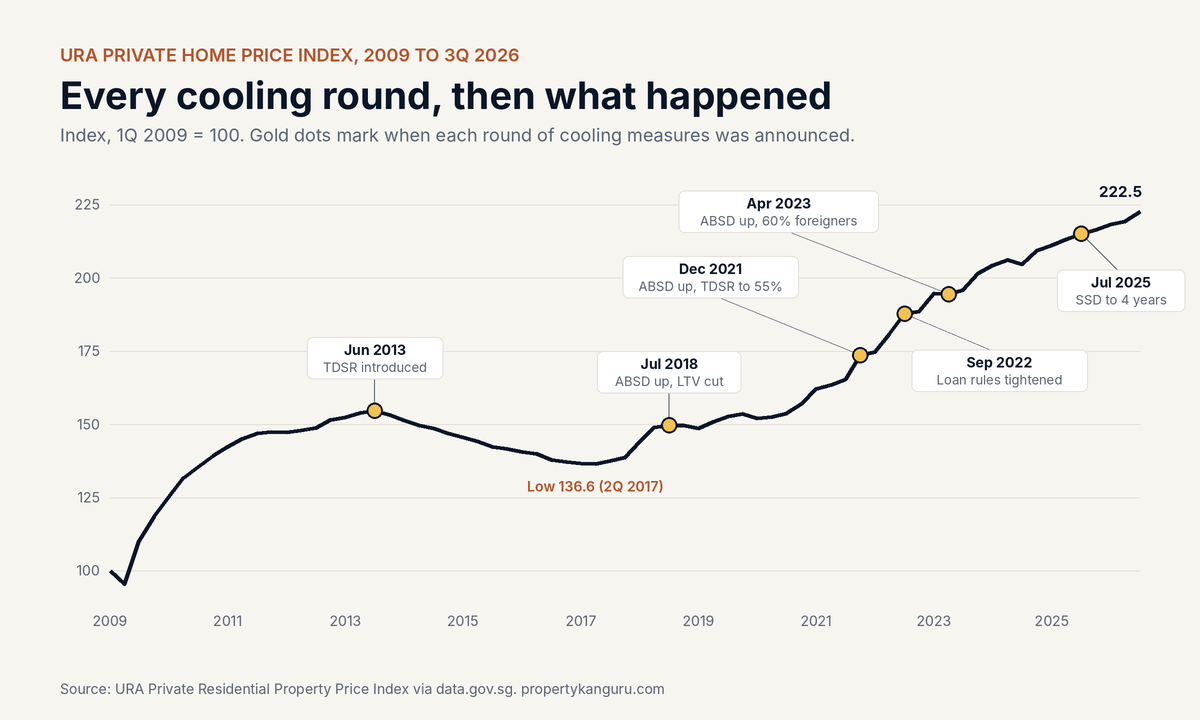
我查阅了 URA 官方私宅价格指数,涵盖 2013 年以来每一轮主要降温措施。每一轮,我都以措施公布前一个季度的指数为基准,追踪之后的变化。
| 降温措施 | 之后最大跌幅 | 回到措施前水平 | 一年后 | 至 2026 年第三季度 |
|---|---|---|---|---|
| 2013 年 6 月(TDSR) | -10.4%,2017 年第二季度见底 | 2019 年第三季度,见底后约 2 年 | -0.7% | +46.0% |
| 2018 年 7 月(上调 ABSD,下调 LTV) | -0.3% | 2019 年第二季度,一年内 | +1.2% | +49.3% |
| 2021 年 12 月(上调 ABSD,TDSR 降至 55%) | 没有下跌 | 从未低于 | +13.6% | +34.6% |
| 2022 年 9 月(收紧贷款规定) | 没有下跌 | 从未低于 | +7.5% | +23.0% |
| 2023 年 4 月(上调 ABSD,外国人 60%) | -0.2% | 2023 年第三季度,两个季度后 | +4.9% | +14.2% |
| 2025 年 7 月(SSD 延长至 4 年) | 没有下跌 | 从未低于 | +2.9% | +4.4% |
所有数据来自 URA 私宅价格指数(2009 年第一季度 = 100),经 data.gov.sg 取得。“措施前水平”是每次公布前一个季度的指数。变化为整体指数;个别项目和地区可能不同。
数字告诉我们:
只有一轮带来真正的下跌。那是 2013 年,TDSR 改变了每个人能借多少。即使如此,房价也只比措施前水平回落 10.4%,分摊在四年里,而且在见底后约两年就回到原来水平之上。
2018 年以来每一轮都只是暂停,不是下跌。最大跌幅是 0.3%。五轮中有三轮完全没有出现季度下跌,而且每一次一年后房价都更高。
等崩盘的买家反而付得更多。在 2018 年 7 月措施后观望、希望房价下跌的买家,今天面对的市场高了约 49%。在 2017 年市场冷清时、指数处于 136.6 低点时买入的人,到 2026 年第三季度指数升至 222.5,涨幅约 63%。
公平的结论:降温措施通常让市场放慢,而不是逆转。最好的买入机会,来自在之后的冷清期好好挑选,而不是等一场始终没有来的崩盘。
“房价上涨是其他原因,不是因为措施。”说得对。2020 年后,低利率、疫情导致的工程延误和强劲的本地需求推高了房价。措施并没有造成反弹。数据显示的是,措施减缓了涨势,但没有阻止它。对买家来说,结论一样:市场并没有像大家担心的那样下跌。
“2013 年观望是对的。”这也没错。在 2013 年初、TDSR 推出前买入的人,大约花了六年半,指数才回到他们的买入水平,而且还没算印花税和利息。这是唯一一轮观望会有回报的情况。当时伴随借贷规则的重大改变,所以每一轮新措施都值得单独分析,而不是假设会像 2013 年一样。
“指数不等于我的项目。”没错。这是整个私宅市场的平均数。例如在 URA 2026 年第三季度的预估数据中,核心中央区(CCR)高端房价略为下滑,而郊区公寓则上涨。选对项目和价格,比指数更重要。
“这些数字包括通胀。”是的。指数追踪的是名义价格,没有扣除通胀,所以实际涨幅比表面数字小,但在这些期间仍是正数。
2. 买家少了,议价能力就强了
降温措施主要把投资者和投机者挤出市场。追同样房子的买家少了,留下来的买家就有更多选择和议价空间。最新数据就看得到:2026 年第三季度,发展商卖出 1,183 个新私宅单位,比上一季度的 2,141 个少。市场冷清时,认真的买家才能挑到好的单位,也有时间好好比较。
3. 大部分措施不是针对您
如果您是买第一套房的新加坡公民,ABSD 是 0%。至少一方是公民的已婚升级夫妇,及时卖掉第一套房就可以拿回 ABSD。较高的税主要落在投资者、多套房业主和外国人身上。所以把他们挡在门外的措施,其实默默对您有利。
4. 规则让买房更安全,而不是更危险
TDSR 和贷款上限意味着,即使银行愿意借更多,您也不能过度借贷。这个市场的设计是逐步变动,而不是崩盘,所以在降温期量力买房,已经是相当有保障的做法。
顺着规则规划,而不是对着干
用我的印花税计算器算 ABSD 和 BSD,用购房能力计算器看看您的 TDSR 上限;如果您是升级者,请看我的 ABSD 指南。
WhatsApp 联系我
来源:财政部、国家发展部和金融管理局联合文告《促进可持续的房地产市场的措施》(2023 年 4 月 26 日);路透社(2017 年 10 月 2 日)、彭博社和 Malay Mail 报道的 URA 价格指数数据;SRX 关于 2017 年 3 月 SSD 调整的记录;URA 私宅价格指数(data.gov.sg)及 2026 年第三季度房地产统计(2026 年 10 月 23 日);MAS 和 IRAS 的现行规定。仅为一般资讯,并非财务建议。
常见问题
新加坡降温措施是为了让房价崩盘吗?
不是。政府表示目的是让楼市可持续发展,房价不脱离经济基本面;市场降温时也会放宽规定,例如 2017 年 3 月调整 SSD。
2013 年降温措施后新加坡房价怎么样?
私宅价格从 2013 年第三季度起连续 15 个季度回落,总共下跌 11.6%,到 2017 年第三季度开始回升。
新降温措施公布时应该观望吗?
不一定。根据 URA 价格指数,2013 年以来六轮降温措施中,只有 2013 年那一轮带来真正下跌,四年内跌约 10%。2018 年以来,任何一轮之后的最大跌幅是 0.3%,而且每一次一年后房价都更高。
新加坡目前有哪些降温措施?
主要有 55% 总偿债率、第一笔房贷 75% 贷款上限、对额外住宅和外国买家征收的 ABSD,以及 4 年内卖房须缴的卖方印花税。