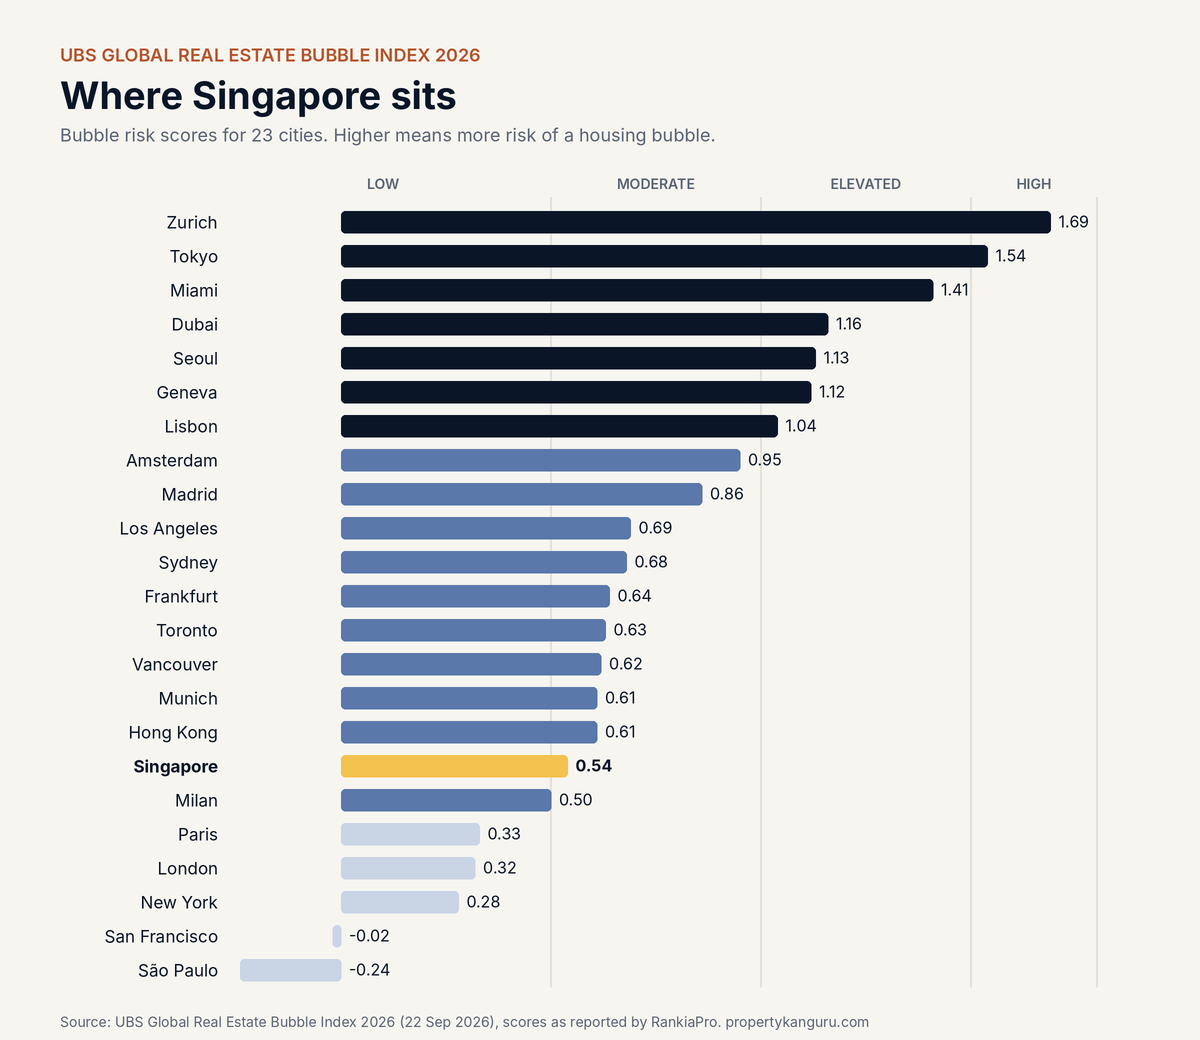
UBS 每年 9 月发布全球房地产泡沫指数,根据房价偏离当地收入和租金能支撑的水平有多远,为各大城市的楼市评分。2026 年版于 2026 年 9 月 22 日发布,涵盖 23 个城市。以下是新加坡的位置,以及我认为这对在新加坡买房的您意味着什么。
重点:中等风险,保持稳定
UBS 把新加坡列入中等风险组,与香港、悉尼、多伦多、温哥华和洛杉矶同组,并表示新加坡的风险今年保持稳定。只有苏黎世和东京被评为高风险。迈阿密、迪拜、首尔、日内瓦和里斯本被评为偏高风险。
| 风险组别 | 分数范围 | 2026 年城市 |
|---|---|---|
| 高 | 1.5 以上 | 苏黎世、东京 |
| 偏高 | 1.0 至 1.5 | 迈阿密、迪拜、首尔、日内瓦、里斯本 |
| 中等 | 0.5 至 1.0 | 阿姆斯特丹、马德里、洛杉矶、悉尼、法兰克福、多伦多、温哥华、慕尼黑、香港、新加坡、米兰 |
| 低 | 0.5 以下 | 巴黎、伦敦、纽约、旧金山、圣保罗 |
新加坡的分数约为 0.54,是中等风险组中第二低,仅略高于 0.5 的低风险线,也比去年低。扣除通胀后,实际房价一年只上涨约 1%,所以这并不是一个过热的市场。
风险分组和“保持稳定”的说法来自 UBS 的新闻稿。个别城市的分数和价格变化,是 RankiaPro 根据 UBS 报告所报道的数据。
新加坡为何稳定:靠规则把关
新加坡楼市是全球管理最积极的市场之一。以下规则,正是房价倾向缓慢变动、而不是暴涨暴跌的原因:
1. 只能借收入负担得起的钱
总偿债率(TDSR)规定,所有每月债务还款不能超过月总收入的 55%。第一套房的银行贷款上限为房价的 75%。大家无法靠便宜的贷款过度借贷,而这正是其他地方泡沫的主要推手之一。
2. 投机成本很高
ABSD 让购买额外住宅的成本很高:新加坡公民买第二套房 20%、第三套 30%,外国人 60%。自 2025 年 7 月起,4 年内卖房须缴卖方印花税,杜绝了快速炒卖。完整税率请看我的 ABSD 指南。
3. 政府提早介入
自 2009 年以来,降温措施已调整多次,通常是在房价开始跑得太快时出手。买家可以预期,政府会抑制过热,而不是任由它累积。
中等风险不代表什么
中等风险不等于零风险,也不代表房价只会涨。UBS 也指出新加坡的购房负担能力偏紧,即本地薪资难以追上房价。简单来说,新加坡是一个稳健的市场,但不是一个便宜的市场。
正在规划下一步?
用我的购房能力计算器看看自己能轻松负担多少,用印花税计算器算一算印花税;如果您是从组屋升级,请看我的升级时间表指南。
WhatsApp 联系我
来源:UBS 2026 全球房地产泡沫指数新闻稿(2026 年 9 月 22 日);RankiaPro 对 UBS 报告的摘要(2026 年 9 月 23 日);MAS 和 IRAS 关于 TDSR、LTV、ABSD 和 SSD 的规定。仅为一般资讯,并非财务建议。
常见问题
2026 年新加坡楼市有泡沫吗?
UBS 2026 全球房地产泡沫指数把新加坡评为中等风险,风险与去年相比保持稳定。只有苏黎世和东京被评为高风险。
新加坡在 UBS 2026 泡沫指数的分数是多少?
根据 UBS 报告的报道,约为 0.54。0.5 至 1.0 属于中等风险,所以新加坡处于这个范围的较低一端。
为什么新加坡楼市被认为稳定?
55% 总偿债率、75% 贷款上限、ABSD 和 4 年卖方印花税等规则,限制了过度借贷和投机,所以房价倾向逐步变动。